
Kopen met Kennis
Funderingsrisico bij het kopen van een huis: wat betekent het voor je taxatie en hypotheek?
Een funderingsscore D of E kan gevolgen hebben voor onderzoek, taxatie en hypotheek. Wat moet je controleren vóór je een bod doet?
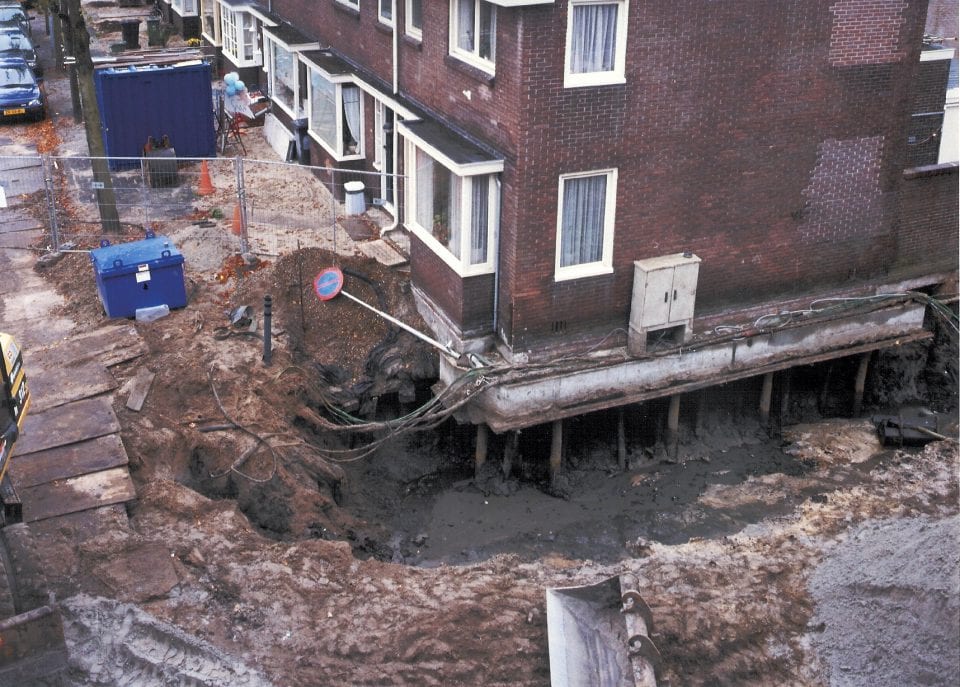
Je hebt een huis gevonden. De vraagprijs past binnen je budget, de bezichtiging is goed verlopen en misschien heb je zelfs al een bod uitgebracht. Dan verschijnt er in het taxatierapport ineens een verhoogd funderingsrisico.
Wat betekent dat? Moet je de koop afblazen? Krijg je nog wel een hypotheek? En wie betaalt het onderzoek of eventueel herstel?
Het antwoord hangt af van wat er daadwerkelijk bekend is over de fundering. Een risico-inschatting is nog geen vastgesteld funderingsprobleem. Maar een hoog risicosignaal wegwuiven is evenmin verstandig.
Sinds april 2026 krijgt de fundering nadrukkelijker aandacht in het taxatieproces. Dat verandert de manier waarop je als koper naar een woning moet kijken. Juist vóórdat je onvoorwaardelijk koopt, wil je weten welke financiële risico's je mogelijk overneemt.
Sinds 1 april 2026 staat funderingsrisico in de taxatie
Sinds 1 april 2026 wordt in het taxatierapport van een woning aangegeven of sprake kan zijn van funderingsrisico. De Rijksoverheid bevestigt dat het funderingsrisico sindsdien onderdeel is van de taxatiegegevens.
Het doel daarvan is helder: kopers, verkopers en geldverstrekkers eerder waarschuwen voor mogelijke funderingsschade.
Het zegt echter niet dat iedere woning met een ongunstig label daadwerkelijk een slechte fundering heeft. De beoordeling kan mede zijn gebaseerd op gegevens over de bodem, het bouwjaar, het funderingstype en bekende problemen in de omgeving. Dat zijn waardevolle signalen, maar ze vertellen niet altijd hoe de fundering van precies dat ene huis eraan toe is.
Daarom moet je een risicorapport altijd in samenhang met beschikbare documenten en feitelijke waarnemingen lezen. KCAF: funderingsrisicorapport.
Wat betekenen de funderingsrisicoscores A tot en met E?
In de gebruikelijke risicoclassificatie voor taxaties loopt de score van A tot en met E. Globaal geldt: hoe hoger de klasse, hoe groter de reden om aanvullend onderzoek te overwegen.
| Risicoklasse | Gebruikelijke uitleg |
|---|---|
| A | Zeer laag ingeschat funderingsrisico |
| B | Laag ingeschat risico |
| C | Matig ingeschat risico |
| D | Hoog ingeschat risico; nader onderzoek kan nodig zijn |
| E | Zeer hoog ingeschat risico of sterke aanwijzingen voor een probleem |
De betekenis hangt mede af van de legenda en de betrouwbaarheid van het gebruikte rapport. Het label is geen bouwkundige garantie.
Een woning met score A kan immers nog steeds een verborgen gebrek hebben. En een woning met score D hoeft niet per definitie funderingsschade te hebben: er kunnen bijvoorbeeld gegevens ontbreken of een omgeving kan een verhoogd modelrisico opleveren. KCAF: funderingsinformatie bij taxatie.
Mijn advies: kijk niet alleen naar de letter, maar vooral naar de onderbouwing én de vervolgstap die de taxateur adviseert.
Bij een D- of E-score kan het koopproces stilvallen
Volgens de uitleg van KCAF over taxaties vanaf april 2026 is bij klasse D of E aanvullend onderzoek in beginsel de aangewezen eerste stap vóór afronding van de taxatie.
Daarop bestaan uitzonderingen. Er kan bijvoorbeeld al een recent en betrouwbaar onderzoek aanwezig zijn. Ook kunnen toestemming voor onderzoek en de daarbij behorende kosten een rol spelen. De taxateur moet zijn afweging kunnen uitleggen en onderbouwen.
Het is dus onjuist om te stellen dat iedere woning met klasse D of E altijd exact hetzelfde onderzoek moet ondergaan. Het is ook onjuist om automatisch te concluderen dat de taxatie in alle gevallen onmogelijk is.
Maar praktisch kan een dergelijke score wel degelijk vertraging betekenen. En zonder voldoende taxatiegegevens kun je bij je hypotheekverstrekker voor lastige vragen komen te staan.
Risicorapport, QuickScan en funderingsonderzoek: drie verschillende zaken
Deze begrippen worden in advertenties en gesprekken nog weleens door elkaar gebruikt.
Een funderingsrisicorapport is hoofdzakelijk een inschatting op basis van beschikbare gegevens en mogelijke risico's. Het laat zien waar aanleiding is om beter te kijken. Het is géén inspectie waarmee de funderingskwaliteit vaststaat.
Een QuickScan, ook Fase 0 genoemd, is een verkennende beoordeling. Een deskundige combineert beschikbare informatie met zichtbare signalen aan de woning. De fundering wordt daarbij doorgaans niet opengelegd. Het doel is vooral te bepalen of meer onderzoek nodig is.
Fase 1 en Fase 2 zijn uitgebreider. Fase 1 richt zich op bovengronds onderzoek en aanvullende metingen. Fase 2 is ondergronds onderzoek, waarbij de fundering zelf kan worden geïnspecteerd, bijvoorbeeld met een inspectieput.
Dat onderscheid staat uitgelegd bij KCAF: van QuickScan tot Fase 1 en Fase 2.
Wanneer iemand je een rapport van enkele pagina's laat zien, vraag dus niet alleen: *is er onderzoek gedaan?* Vraag vooral: welk soort onderzoek is dit, wat is werkelijk onderzocht en welke conclusies mag je eraan verbinden?
Hoe herken je signalen van funderingsproblemen?
Tijdens een bezichtiging kun je zelf al op een paar zaken letten. Denk aan scheuren in de gevel of binnenmuren, scheefstand, verzakkingen van vloeren, deuren en ramen die klemmen of opmerkelijke hoogteverschillen.
Maar ook hier is nuance nodig. Een scheur kan veel oorzaken hebben en bewijst op zichzelf geen funderingsprobleem. En het ontbreken van zichtbare scheuren bewijst evenmin dat alles goed is.
Vraag daarom bij twijfel naar bouwtekeningen, eerdere herstelwerkzaamheden, funderingsrapporten en informatie over eventuele problemen bij vergelijkbare woningen of aangrenzende panden.
Bij huizen met een gedeelde fundering of onderdeel van hetzelfde bouwblok kan bovendien samenwerking met buren relevant zijn. Een technische beoordeling van uitsluitend het eigen appartement of huis hoeft niet het hele verhaal te vertellen.
Wat betekent funderingsrisico voor de hypotheek?
Een hypotheekverstrekker kijkt niet alleen naar je inkomen en maandlasten, maar ook naar de woning die als zekerheid dient.
Bij een verhoogd funderingsrisico kan de geldverstrekker aanvullende informatie of onderzoek verlangen. Mogelijke herstelkosten kunnen relevant zijn voor de marktwaarde, het financieringsbedrag en de betaalbaarheid. In sommige gevallen kan een aanvraag hierdoor vertragen of niet onder de oorspronkelijke voorwaarden doorgaan.
Daarbij is het verschil tussen een risico en concrete schade cruciaal. De financieringsmogelijkheden hangen af van de uitkomst van het onderzoek, de taxatie, het beleid van de geldverstrekker en je financiële mogelijkheden.
Je moet dus niet blind een bod zonder financieringsvoorbehoud doen omdat een online rekentool aangeeft dat je de woning kunt betalen. Die rekentool kent vaak nog niet de concrete funderingsrisico's van het huis.
NHG en de nieuwe aandacht voor funderingen vanaf 2027
Ook bij Nationale Hypotheek Garantie krijgt funderingsrisico nadrukkelijker aandacht. NHG heeft toegelicht dat de voorwaarden voor financieringen met een bindend aanbod vanaf 1 januari 2027 een toetskader voor hoge funderingsrisico's bevatten.
Met name de mogelijke herstelkosten en de betaalbaarheid daarvan worden belangrijk. Een taxatierapport van vóór 2027 kan relevante indicatieve herstelkosten missen. Laat daarom vóór een koopbeslissing door de hypotheekadviseur en geldverstrekker bevestigen welke bewijsstukken nodig zijn.
Let op: dit betreft een aangekondigde of gepubliceerde beleidsregel voor de financieringsdatum in 2027. Het is geen bewijs dat iedere woning met een D- of E-label onfinancierbaar wordt. De specifieke voorwaarden en het toepasselijke taxatierapport bepalen de uitkomst.
Wie betaalt onderzoek en herstel?
Wie de kosten draagt, hangt af van het moment, gemaakte afspraken, eventuele garanties en de technische situatie.
Bij een aankoop kun je in de kooponderhandelingen regelen wie aanvullend onderzoek laat uitvoeren en betaalt. Leg ook vast wat er gebeurt wanneer onderzoek concrete schade of hoge herstelkosten laat zien.
Voor funderingsherstel van een al gekochte woning kan financiering soms lastig zijn. De Rijksoverheid noemt het Fonds Duurzaam Funderingsherstel voor eigenaren die herstel niet bij hun reguliere kredietverstrekker kunnen financieren. Dat is een mogelijke lening onder voorwaarden, geen algemene gratis herstelregeling.
Laat vóór opdracht voor een onderzoek of verbouwing vaststellen wat de kosten zijn, wat het onderzoek oplevert en of er andere eigenaren bij het werk betrokken moeten worden.
Wat doe je vóórdat je een bod uitbrengt?
Ik zou de volgorde zo kiezen:
- Vraag naar beschikbare funderingsinformatie. Zijn er onderzoeksrapporten, herstelgegevens, tekeningen of signalen van zetting?
- Bekijk de risicoklasse én de onderbouwing. Vraag hoe recent de informatie is en waarop het model of rapport is gebaseerd.
- Controleer zichtbare signalen tijdens de bezichtiging. Laat twijfelpunten desnoods meteen beoordelen door een deskundige.
- Kies passend vervolgonderzoek. Bij een verhoogd risico is een QuickScan soms voldoende als eerste verkenning, maar niet in iedere situatie.
- Bespreek de woning vóór het bieden met je hypotheekadviseur. Zeker wanneer de taxatie een wezenlijk onderdeel van je financieringsplan is.
- Regel passende ontbindende voorwaarden. Denk aan een financieringsvoorbehoud en waar passend een bouwkundig of funderingsonderzoeksvoorbehoud.
- Bepaal vooraf je financiële grens. Wat als funderingsherstel nodig blijkt? Kun je dan nog verantwoord kopen?
Het belangrijkste is de volgorde. Als je pas na het tekenen begint met funderingsonderzoek, kun je al verplichtingen hebben die je liever niet had willen aangaan.
Wat betekent dit voor de verkoper?
Ook een verkoper heeft belang bij vroegtijdige duidelijkheid. Een onverklaarde hoge risicoklasse kan voor een koper aanleiding zijn om terughoudend te worden of extra voorwaarden te stellen.
Heb je zelf een recent funderingsonderzoek of zijn eerder herstelmaatregelen uitgevoerd? Zorg dat de documenten beschikbaar zijn, met datum, reikwijdte, uitvoerder en eventuele oplevering.
Het verzwijgen van concrete gebreken kan juridische problemen opleveren. Tegelijkertijd moet de koper zelf onderzoek doen waar daartoe aanleiding bestaat. Bij onzekerheid over die verantwoordelijkheden kan juridisch advies passend zijn.
Een betrouwbare verkoopstrategie begint met goede informatie, niet met het bagatelliseren van een risico.
Veelgestelde vragen
Betekent funderingslabel D dat de woning een slechte fundering heeft?
Nee. D is een verhoogde risico-indicatie. Het is een aanleiding om de beschikbare informatie en eventueel de fundering nader te laten onderzoeken. Een modelscore alleen is geen vaststelling van fysieke schade.
Kan ik een hypotheek krijgen bij een hoge funderingsscore?
Dat kan afhankelijk van de onderzoeksresultaten, taxatie en het beleid van de geldverstrekker. Een hoge score kan aanvullende eisen of vertraging opleveren. Laat de specifieke woning vroeg beoordelen.
Is een bouwkundige keuring hetzelfde als een funderingsonderzoek?
Nee. Een algemene bouwkundige keuring geeft niet automatisch een volledige technische beoordeling van de fundering. Ook een QuickScan heeft een beperktere reikwijdte dan Fase 2-onderzoek. KCAF.
Moet je bij iedere woning een QuickScan laten doen?
Nee. Er is geen algemene QuickScan-verplichting voor iedere aankoop. Wel kunnen taxatieregels en de omstandigheden van een woning aanvullende informatie vereisen. KCAF.
Kun je funderingsschade altijd herstellen?
Veel funderingsproblemen kunnen technisch worden aangepakt, maar de passende methode en kosten verschillen sterk. Laat de technische situatie en de financierbaarheid eerst door specialisten beoordelen.
Mijn conclusie: onderzoek eerst, bied daarna
De nieuwe aandacht voor funderingsrisico is een verbetering. Ze voorkomt niet ieder probleem, maar helpt kopers wel om eerder te weten waar de grootste onzekerheden kunnen zitten.
Toch blijft er een risico in de praktijk: wie verliefd is geworden op een huis, wil soms vooral horen dat het allemaal wel goed zal komen. Juist dan moet je de cijfers, het onderzoek en de financiering nuchter naast elkaar zetten.
Bij Kopen met Kennis vind ik dat belangrijk: een woningprofiel, omgevingsinformatie en een financiële berekening horen elkaar aan te vullen. Geen enkel model vervangt een deskundig funderingsonderzoek wanneer daartoe aanleiding bestaat.
Wil je een woning kopen en twijfel je over het funderingsrisico? Laat dan vóór je definitief verplichtingen aangaat de onderzoeksgegevens, het biedvoorbehoud en je financieringsmogelijkheden samen beoordelen.
Bronnen en verantwoording
- Rijksoverheid — Steun voor eigenaren bij funderingsschade, 28 augustus 2026
- KCAF — Funderingsinformatie bij taxatie vanaf april 2026
- KCAF — Funderingsrisicorapport
- KCAF — Funderingsonderzoek: QuickScan, Fase 1 en Fase 2
- NHG — Funderingsrisico meewegen bij de hypotheek: voorwaarden vanaf 2027
- Funda — Funderingsrisico in je taxatierapport
Peildatum: 8 november 2026. Een modelmatig funderingsrisico is geen technisch oordeel. De betekenis voor taxatie en hypotheek hangt af van de feitelijke situatie, actuele normen en voorwaarden van de geldverstrekker. Dit artikel is geen individueel juridisch, bouwkundig of financieel advies.