
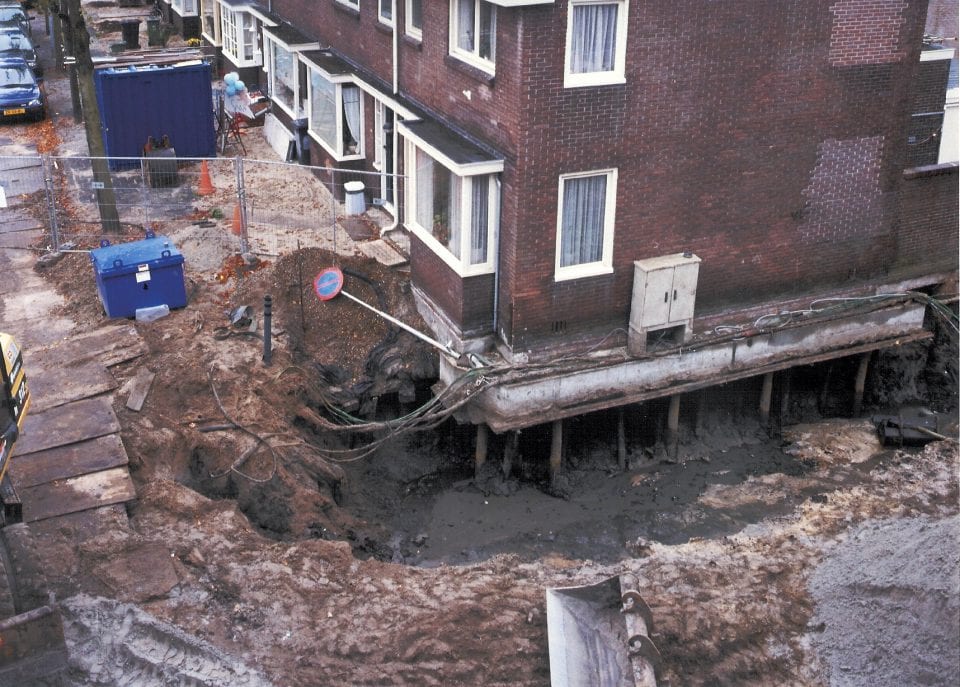
Als woningkoper kun je funderingsschade niet langer zien als een uitzonderlijk risico. Steeds meer woningen krijgen te maken met verzakking, scheurvorming en funderingsproblemen, terwijl de beschikbare informatie bij verkoop vaak beperkt of onvolledig is. Juist daardoor ligt het risico in de praktijk bij de koper.
In deze blog leg ik uit hoe funderingsschade ontstaat, wat de actuele cijfers laten zien, waarom dit direct invloed heeft op waarde en financierbaarheid, en welke stappen je als koper vooraf moet zetten. Onderaan deze blog vind je een risicoanalyse-toets die ik heb opgesteld om dit risico concreet en persoonlijk inzichtelijk te maken.
Waarom funderingsschade steeds zichtbaarder wordt
Funderingsproblemen hangen sterk samen met bodemdaling, veranderende grondwaterstanden en langere perioden van droogte. Bij oudere woningen met houten palen speelt paalrot een rol. Bij woningen met ondiepe funderingen leidt inklinking van de bodem tot verzakking en scheurvorming.
Klimaatontwikkelingen versterken deze processen. Wat dit voor kopers extra lastig maakt, is dat funderingsproblemen zich grotendeels onder de grond afspelen. Zichtbare schade aan muren of vloeren ontstaat vaak pas in een later stadium. Daardoor verschuift het risico van herstelkosten en waardeverlies regelmatig naar de koper, terwijl het probleem al jaren in ontwikkeling was.
De cijfers en waarom die relevant zijn voor jouw bod
Op basis van eind 2025 beschikbare en gezaghebbende bronnen ontstaat het volgende beeld:
De Raad voor de leefomgeving en infrastructuur gaat ervan uit dat circa 425.000 gebouwen tussen nu en 2035 te maken krijgen met matige tot ernstige funderingsschade of daar naartoe bewegen. In hetzelfde advies wordt een totale schadeomvang genoemd die indicatief kan oplopen tot ongeveer 54 miljard euro.
Het onderliggende model van Deltares en TNO laat zien dat richting 2050 tussen de 730.000 en 780.000 gebouwen kwetsbaar kunnen zijn, vooral door de toenemende problematiek bij ondiepe funderingen. In bredere publieke communicatie wordt daarom ook vaak een orde van grootte van circa 60 miljard euro aan funderingsschade genoemd.
Tegelijkertijd is het tempo van herstel laag. De Rli signaleert dat er momenteel slechts rond de 1.000 funderingen per jaar worden hersteld. Dat betekent dat het probleem zich sneller ontwikkelt dan het wordt opgelost.
Voor woningkopers is dit geen abstract beleidsthema. Onderzoek van ABN AMRO en brainbay op basis van NVM-transactiedata laat zien dat een expliciet gemelde slechte fundering samenhangt met een lagere verkoopprijs, gemiddeld rond de 12 procent. Een herstelde fundering kan juist positief doorwerken in waarde en verkoopbaarheid.
De conclusie is helder: funderingsrisico is een waardefactor en hoort dus thuis in je biedstrategie.
Vijf lessen voor woningkopers om risico te beperken
1. Bepaal of je naar een verhoogd risicoprofiel kijkt
Extra alertheid is nodig bij woningen met een bouwjaar vóór circa 1970 tot 1975, bij locaties met slappe bodem zoals veen- en kleigebieden, en in gebieden met sterke grondwaterfluctuaties.
De kern is steeds dezelfde combinatie: funderingstype, bodemopbouw en waterhuishouding bepalen samen het risico.
2. Vraag expliciet naar funderingsinformatie
In verkoopdossiers staat funderingskwaliteit vaak als onbekend vermeld. Dat is geen geruststellende constatering, maar een signaal dat er mogelijk geen onderzoek is gedaan.
Vraag concreet naar bestaande funderingsrapporten, eerdere schademeldingen, herstelplannen en de ingevulde verkoopvragenlijst. Volgens uitleg van onder meer Vereniging Eigen Huis en de NVM heeft de verkoper een mededelingsplicht voor bekende gebreken, terwijl jij als koper een eigen onderzoeksplicht hebt.
3. Leg funderingsrisico contractueel vast
Zorg dat in het koopcontract niet alleen een algemene bouwkundige keuring staat, maar ook ruimte voor aanvullend funderingsonderzoek wanneer signalen of locatie daartoe aanleiding geven. Leg vast wat de gevolgen zijn van een negatieve uitkomst, zoals ontbinding of heronderhandeling van de prijs.
Funderingsonderzoek kost tijd, maar voorkomt langdurige onzekerheid en juridische discussies achteraf.
4. Reken verder dan alleen de herstelkosten
Bij funderingsrisico spelen drie financiële lagen tegelijk: de kosten van onderzoek, de kosten van herstel en het effect op waarde, financierbaarheid en toekomstige verkoopbaarheid. Banken en verzekeraars kijken steeds nadrukkelijker naar dit risico.
Onderzoek uit de financiële sector en economische literatuur laat zien dat expliciete funderingsinformatie steeds vaker wordt meegewogen in prijsvorming.
5. Weet welke vangnetten er bestaan
Sinds 1 juli 2025 is het Fonds Duurzaam Funderingsherstel landelijk beschikbaar voor particuliere woningeigenaren die noodzakelijke herstelkosten niet marktconform gefinancierd krijgen. Dit is geen subsidie, maar een financieringsvangnet.
Voor kopers is dit relevant omdat het iets zegt over wat later mogelijk is, maar het verandert niets aan het belang van goed onderzoek vooraf.
Waarom de risicoanalyse-toets onder deze blog zo belangrijk is
Veel kopers weten in algemene zin dat funderingsschade een risico is, maar onderschatten hoe persoonlijk dat risico kan zijn. Bouwjaar, locatie, bodemtype, funderingstype en zichtbare signalen verschillen per woning.
De risicoanalyse-toets onder deze blog is bedoeld om dat abstracte risico concreet te maken voor jouw situatie. De toets brengt gestructureerd in kaart of jouw woning in een verhoogd risicoprofiel valt en waar je extra alert moet zijn. Dat helpt je om gerichte vragen te stellen, tijdig onderzoek te plannen en je biedstrategie hierop aan te passen.
Zonder zo’n analyse blijft funderingsschade vaak een vaag gevoel. Met een toets wordt het een onderbouwd onderdeel van je besluitvorming.
Wat als je al in onderhandeling zit en signalen ziet
Zie je scheuren, klemmende deuren, scheefstand of hoor je dat in de buurt funderingsherstel heeft plaatsgevonden, dan is de volgorde altijd hetzelfde: eerst een goede diagnose, daarna pas een oplossing en ondertussen alles contractueel vastleggen en financieel doorrekenen.
Veel problemen ontstaan omdat funderingsschade als een collectief probleem wordt ervaren, terwijl de aankoop een individuele verplichting is.
Veel gestelde vragen
Wanneer is funderingsonderzoek verstandig
Als er zichtbare signalen zijn, als de woning in een bekend risicogebied ligt of als bouwjaar en funderingstype daartoe aanleiding geven.
Kan funderingsschade worden verhaald op de verkoper
Soms, maar dat is juridisch complex. De verkoper heeft een mededelingsplicht, de koper een onderzoeksplicht. Procedures zijn onzeker en tijdrovend.
Heeft funderingsschade invloed op de woningwaarde
Ja. Onderzoek met transactiedata laat zien dat gemelde funderingsproblemen samenhangen met lagere verkoopprijzen, terwijl herstel juist positief kan doorwerken.
Is dit alleen een probleem van oude woningen
Het komt vaker voor bij oudere bouw en specifieke funderingstypen, maar ook ondiepe funderingen kunnen kwetsbaar zijn bij bepaalde bodem- en watercondities.
Conclusie
Funderingsschade is in 2025 geen uitzonderlijk risico meer, maar een structureel thema op de woningmarkt. Wie dit negeert, neemt onnodige financiële en juridische risico’s. Wie het vroeg herkent, onderzoekt en meeneemt in de bieding, houdt regie.
Juist daarom is het belangrijk om niet alleen te lezen, maar ook te toetsen wat dit betekent voor jouw woning.
Wat je vandaag al kunt doen
Gebruik de risicoanalyse-toets onder deze blog om inzicht te krijgen in het funderingsrisico van jouw situatie. Voor meer verdieping of een concrete vertaling naar financierbaarheid en biedstrategie kun je een afspraak maken met de auteur. Je vindt mijn contactgegevens onder deze blog.
Ik ben Walter Nieuwendijk, financieel adviseur bij Financieel Fit en auteur van Kopen met Kennis.
Bronnen
Raad voor de leefomgeving en infrastructuur – Goed gefundeerd
Deltares en TNO – modellen funderingsrisico en klimaat
Kennis Centrum Aanpak Funderingsproblematiek
Vereniging Eigen Huis
ABN AMRO, brainbay en ESB
Rijksoverheid en SVn – Fonds Duurzaam Funderingsherstel
- Binnenkort beschikbaar: een nieuwe woninganalyse voor kopers
- Aangifte inkomstenbelasting 2025 na aankoop woning: complete handleiding voor kopers
- All-in op de hypotheek: waarom starters hun financiële toekomst uitstellen
- Woningmarkt begin 2026: minder overbieden, meer prijsverlagingen — wat betekent dit in ’t Gooi en Flevoland?
- Regels aflossingsvrije hypotheek 2026: dit verandert er bij Rabobank (en wat dat voor jou betekent)
- Steeds meer juridische conflicten na het kopen van een woning: zo bied je sterk en voorkom je boetes en gedoe