
Ouder dan 25 jaar? Let op de ouderdomsclausule bij het kopen van een woning
Wie een woning koopt die ouder is dan 25 jaar, krijgt vaak te maken met een ouderdomsclausule in het koopcontract. Deze bepaling is bedoeld om de verkoper juridisch te beschermen tegen gebreken die ontstaan zijn door de leeftijd van het huis. Maar wat betekent dat voor jou als koper? En hoe zorg je ervoor dat je geen onaangename verrassingen tegenkomt na de sleuteloverdracht?
In deze blog leggen we uit wat de ouderdomsclausule precies inhoudt, wanneer je ermee te maken krijgt, welke risico’s er zijn én hoe je jezelf goed kunt voorbereiden.
Wat is een ouderdomsclausule?
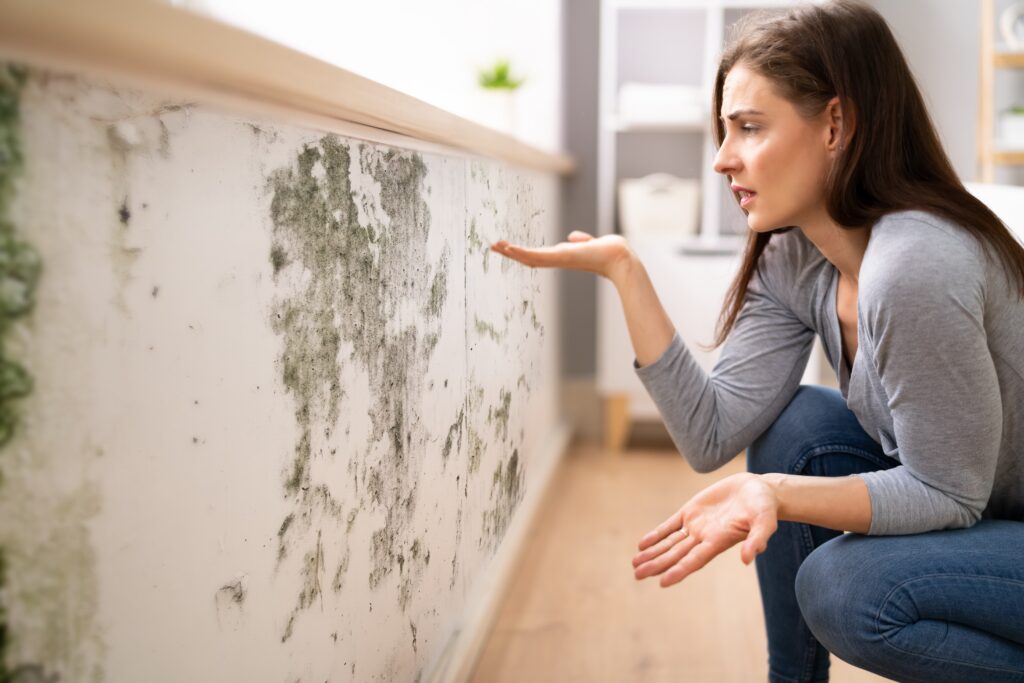
Een ouderdomsclausule is een standaardbepaling in veel koopovereenkomsten voor oudere woningen. Hiermee geef je als koper aan dat je op de hoogte bent van de leeftijd van de woning, en dat je de bijbehorende risico’s accepteert. De verkoper is hierdoor minder snel aansprakelijk voor gebreken die samenhangen met de ouderdom van het huis, zoals verouderde installaties, funderingsproblemen of slijtage.
Waarom wordt deze clausule opgenomen?
De ouderdomsclausule beschermt de verkoper tegen claims over verborgen gebreken die voortkomen uit normale veroudering. Denk aan versleten dakbedekking, houten kozijnen met houtrot of oude leidingen. De verkoper voorkomt daarmee discussies en juridische aansprakelijkheid voor zaken die hij redelijkerwijs niet hoeft te verhelpen.
Wanneer geldt de ouderdomsclausule?
Je komt deze clausule meestal tegen bij woningen die ouder zijn dan 25 jaar. Het is geen wettelijke verplichting, maar in de praktijk wordt het vaak opgenomen in koopakten om risico’s te beperken – vooral bij woningen met een bouwjaar van vóór 2000.
Wat betekent dit voor jou als koper?
De ouderdomsclausule legt een groter deel van het risico bij jou als koper. Ontdek je ná de koop een gebrek dat te maken heeft met ouderdom, dan is het lastig om de verkoper daarvoor aansprakelijk te stellen. Daarom is het cruciaal dat je vóór het tekenen van de koopakte zorgvuldig onderzoek doet naar de technische staat van de woning.
Hoe kun je jezelf goed beschermen?
Laat altijd een bouwkundige keuring uitvoeren voordat je tekent. Een erkend bouwkundig inspecteur bekijkt de woning grondig en geeft een rapport met bevindingen. Op basis daarvan kun je:
-
De koopovereenkomst nog heroverwegen
-
Onderhandelen over de prijs of voorwaarden
-
Vooraf weten wat je te wachten staat aan herstelkosten
Kun je onderhandelen over de clausule?
In sommige gevallen is het mogelijk om over de inhoud van de clausule te onderhandelen. Bijvoorbeeld wanneer de woning zichtbaar gebreken vertoont, of als je als koper een sterke positie hebt. Je kunt voorstellen om:
-
De clausule te beperken tot specifieke onderdelen
-
Een uitzondering op te nemen voor bepaalde installaties
-
De clausule geheel te laten vervallen (komt zelden voor)
Laat dit altijd vastleggen in de definitieve koopakte.
Wat als je na de koop een gebrek ontdekt?
Als het gebrek ouderdomsgerelateerd is en de ouderdomsclausule van toepassing is, kun je de verkoper meestal niet meer aansprakelijk stellen. Je draagt het risico, tenzij je kunt aantonen dat het om opzettelijk verzwijgen gaat – wat juridisch lastig te bewijzen is.
Heeft de clausule invloed op de woningwaarde?
Ja. Potentiële kopers houden vaak rekening met extra herstelkosten. Daarom kan een ouderdomsclausule leiden tot een lagere bieding. Als koper kun je dit gebruiken in je onderhandeling: de clausule brengt risico’s met zich mee, dus daar mag een passende prijs tegenover staan.
Kun je de clausule omzeilen?
Niet echt. Als de clausule is opgenomen in de koopovereenkomst en je hebt die ondertekend, is deze juridisch bindend. Wel kun je vooraf proberen om uitzonderingen af te spreken of de reikwijdte te beperken.
Wat als je de ouderdomsclausule niet accepteert?
Als je de clausule niet wilt accepteren, kun je:
-
De koop niet door laten gaan
-
Onderhandelen over alternatieve formuleringen
-
Juridisch advies inwinnen vóór het tekenen van de koopakte
Zorg dat je exact weet wat je tekent en wat de gevolgen zijn voor jouw positie als koper.
Conclusie: weet wat je tekent – en laat je goed informeren
De ouderdomsclausule is geen standaardtekst zonder betekenis. Het beperkt jouw rechten als koper, en dat moet je serieus nemen. Met een goede voorbereiding, zoals een bouwkundige keuring en eventueel juridisch advies, kun je veel risico’s voorkomen.
Voor meer informatie kun je een afspraak maken met de auteur. Je vindt de contactgegevens onder deze blog.
Veelgestelde vragen over de ouderdomsclausule
1. Wat is de ouderdomsclausule bij het kopen van een woning?
Een bepaling in het koopcontract die de verkoper beschermt tegen aansprakelijkheid voor gebreken door ouderdom.
2. Voor welke woningen geldt de ouderdomsclausule meestal?
Voor woningen ouder dan 25 jaar, vaak gebouwd vóór 2000.
3. Is een bouwkundige keuring verplicht bij een ouderdomsclausule?
Niet wettelijk verplicht, maar wel sterk aan te raden.
4. Kan ik onder de clausule uitkomen?
Soms – door te onderhandelen over de formulering vóór het tekenen van de koopakte.
5. Wat zijn de risico’s als ik de clausule accepteer?
Je kunt de verkoper niet aansprakelijk stellen voor gebreken die aan de ouderdom te wijten zijn.
6. Heeft de clausule invloed op de aankoopprijs?
Ja, kopers bieden vaak minder vanwege het verhoogde risico.
7. Mag een verkoper zomaar een ouderdomsclausule opnemen?
Ja, zolang deze duidelijk en juridisch correct is opgenomen in de koopakte.
8. Wat als ik ná de koop een gebrek ontdek?
Bij een geldige ouderdomsclausule is de verkoper meestal niet aansprakelijk.
9. Kan ik juridische hulp inschakelen?
Absoluut. Een aankoopmakelaar of jurist kan jouw positie beoordelen en adviseren.
10. Hoe bescherm ik mezelf tegen onverwachte kosten?
Met een bouwkundige keuring én duidelijke afspraken in de koopakte.
Voor meer informatie kun je een afspraak maken met de auteur. Je vindt de contactgegevens onder deze blog.
Recente berichten- Binnenkort beschikbaar: een nieuwe woninganalyse voor kopers
- Aangifte inkomstenbelasting 2025 na aankoop woning: complete handleiding voor kopers
- All-in op de hypotheek: waarom starters hun financiële toekomst uitstellen
- Woningmarkt begin 2026: minder overbieden, meer prijsverlagingen — wat betekent dit in ’t Gooi en Flevoland?
- Regels aflossingsvrije hypotheek 2026: dit verandert er bij Rabobank (en wat dat voor jou betekent)
- Steeds meer juridische conflicten na het kopen van een woning: zo bied je sterk en voorkom je boetes en gedoe
Maak vandaag nog een afspraak voor een gratis kennismakingsgesprek !